毫米波雷达行业策略白皮书
2021 年那份 30 页的《全球无人驾驶毫米波雷达传感器产业策略报告》,一次自上而下六层的行业拆解示范:技术、市场、格局、环境、模式、标杆。做 AI 落地之前,先把客户的行业拆明白。
别急着上 AI,先学会把一个行业拆明白。
这两年聊 AI,十个人有九个半上来就问:你们模型用的是什么?效果咋样?
但我一般会先反问一句:你真了解你要赋能的那个行业吗?
很多项目死掉,不是模型不够聪明,是做的人根本不知道客户的钱是怎么赚的、痛点在哪、产业链卡在哪一环。现在,分享我 2021 年写的一份“旧作业”——30 页的《全球无人驾驶毫米波雷达传感器产业策略报告》。它不是什么高精尖论文,就是一个产品人逼着自己把一个硬科技赛道从里到外拆了一遍。回头看,这份报告教我的东西,比后来很多次项目复盘都值钱。
报告白皮书封面
21 页报告全景:从行业背景、技术路线,到竞争格局与标杆拆解
一、当时为什么要啃这块硬骨头
2020 年底,智能驾驶突然火了。特斯拉 Autopilot 满大街跑,蔚来、理想、小鹏发布会一场接一场。但热闹归热闹,有个问题很少有人讲清楚:一辆车要自己看路,到底靠什么“眼睛”?
你可能听过激光雷达,车上顶个“向日葵”那种,贵得要死,一台大几千块。也听说过摄像头,但下雨雾霾就抓瞎。还有那种倒车雷达,其实是超声波,只能闻个两米三米。真正被业界公认是 ADAS“标配”的,是毫米波雷达——全天候、穿雨透雾、成本可控。
但问题来了:这个产业链到底长什么样?钱被谁赚了?国内公司有没有机会?我翻了一圈,券商报告都是零散数据,厂商稿子全是自卖自夸。没人把“芯片→模组→Tier1→整车厂”这条链完整讲一遍。那行,我自己来。
二、我是怎么把一个行业拆开的
行业拆解自上而下六层方法论,都得回答一个问题:
- 技术是什么?——先把产品本身讲明白,别一上来就谈市场
- 市场有多大?——按地区、车型、自动化程度三个维度拆
- 谁在赚钱?——全球竞争格局,模块厂和芯片厂分别是谁
- 环境允不允许?——用 PEST 和波特五力判断国内市场土壤
- 商业模式怎么跑?——上下游怎么拆
- 标杆公司怎么打?——拿一个海外龙头和一个国内代表验证判断
六层下来,一个行业就被戳穿了。这个方法我后来做所有行业分析都在用,包括今天做 AI 解决方案。
三、第一层:先把“技术”这件事讲明白
3.1 自动驾驶分级:谁开车、谁看路、出事谁负责
自动驾驶按 SAE 标准分 L0 到 L5 六个等级。最简单的理解:L0 是人全开,L5 是车全开。中间 L2 是“人盯着、车帮忙”,L3 是“车盯着、人随时接管”。
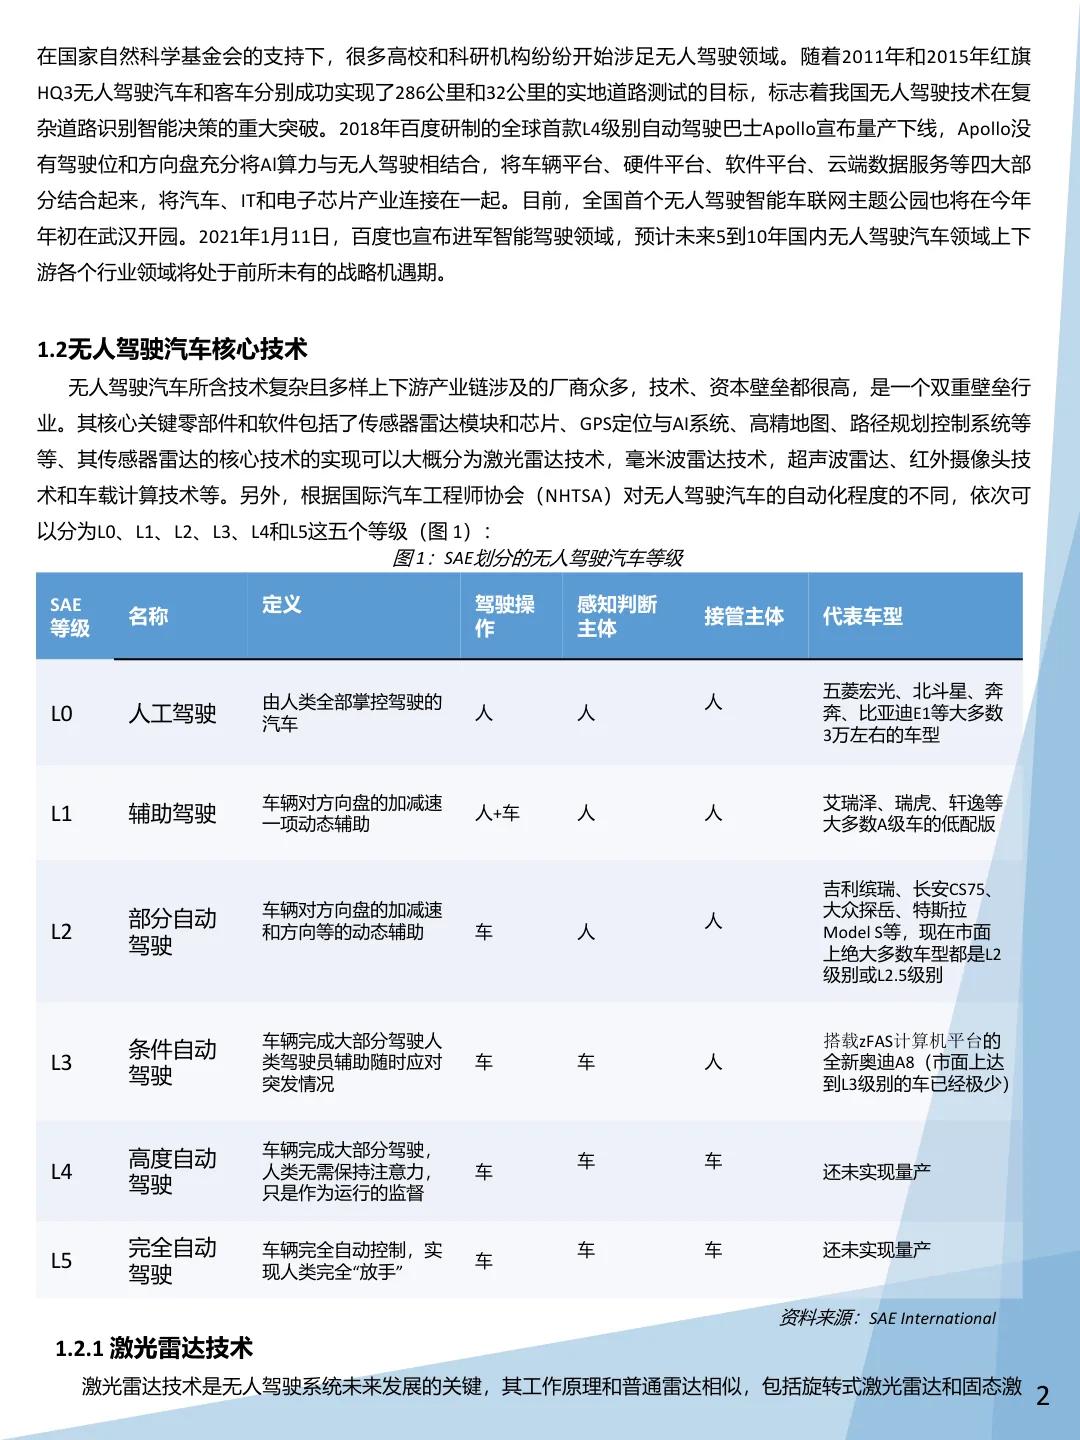
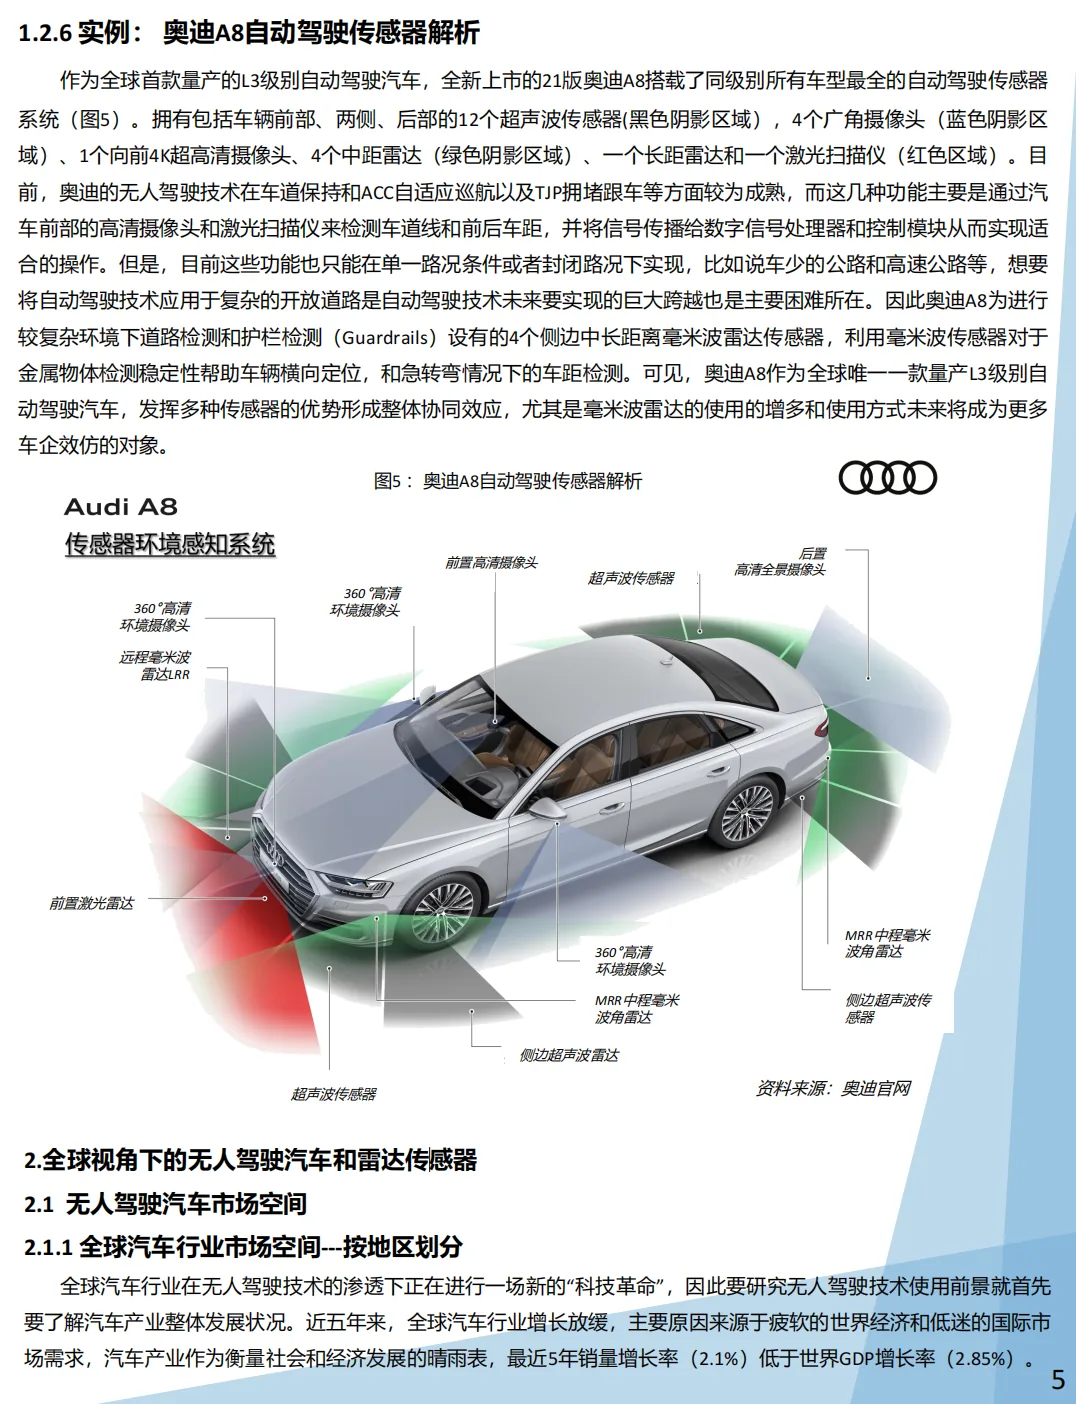
SAE L0-L5 自动驾驶分级表,以及当时唯一量产 L3 的奥迪 A8 传感器配置实录
这个分级为什么重要?因为等级越高,车上要装的雷达越多。L2 级车大概装 3-5 颗,到 L5 要装 8-15 颗。这直接决定了市场有多大。
3.2 四类传感器对比:为什么毫米波是刚需
我把四类主流传感器拉到一张表里对比:毫米波、激光、超声波、摄像头。结论很直白:
- 激光雷达:测距精度高,但成本贵,受雨天影响
- 超声波雷达:便宜小巧,但只有 15 米量程,多用于倒车
- 光学摄像头:能做道路识别,但受光线和视野影响大
- 毫米波雷达:最大作用距离 1000 米、测速范围 ±1000km/h、全天候不受天气影响
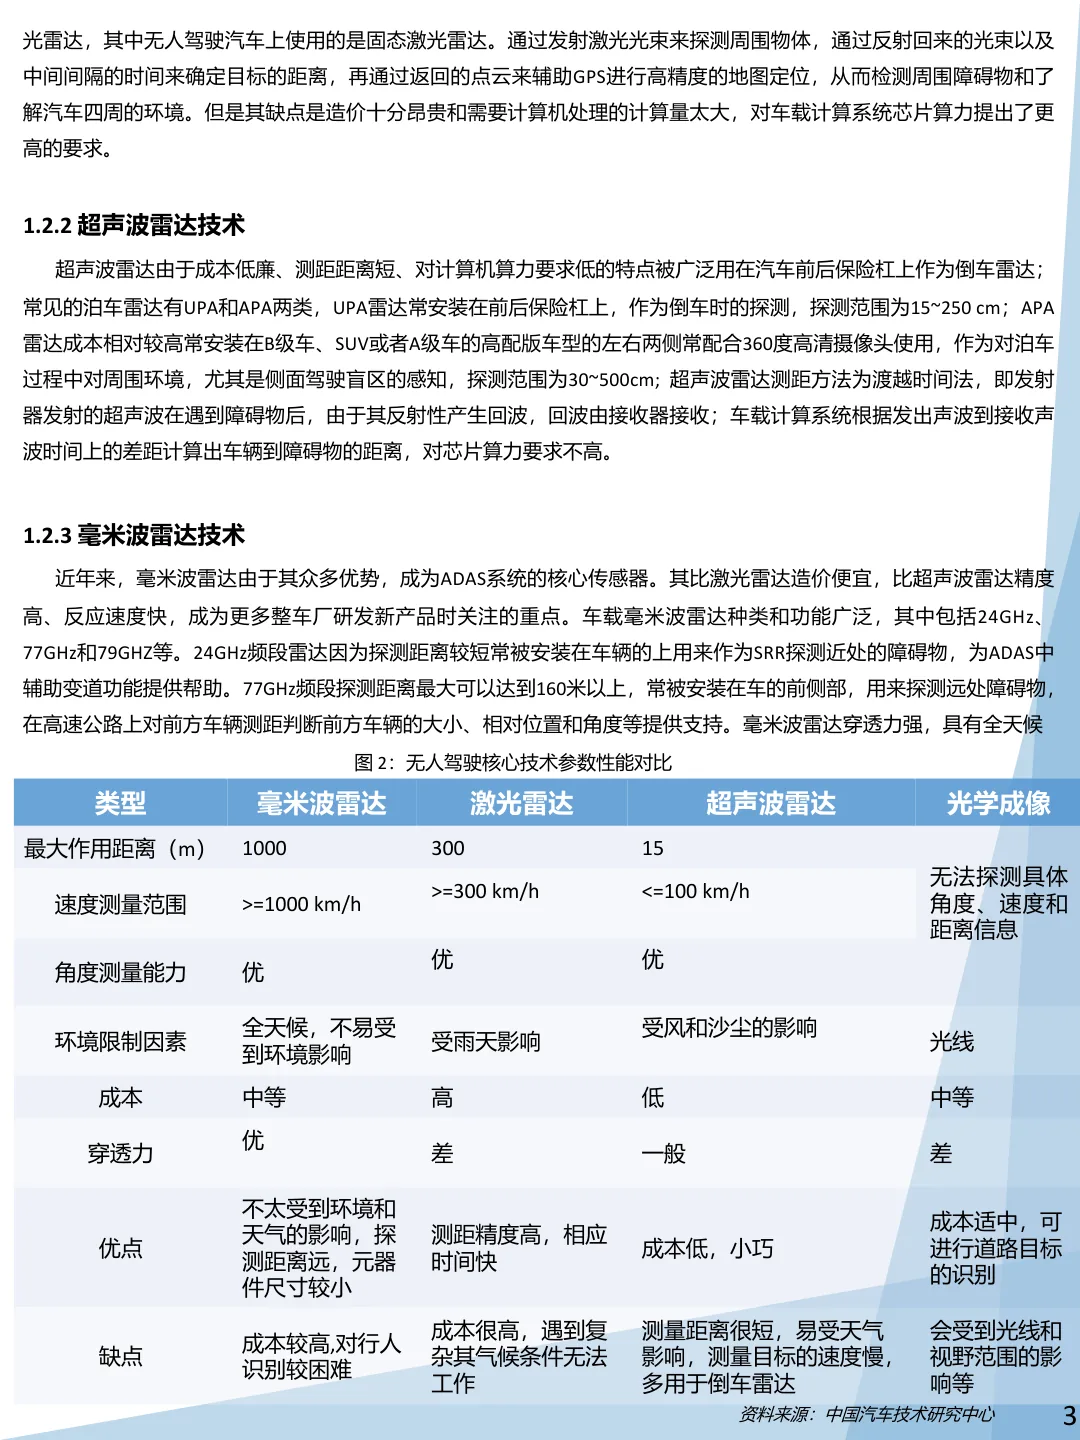
四类传感器参数对比
你看,到这一步,我已经从“自动驾驶很火”落到了“毫米波雷达为什么是必选项”。
四、第二层:哪个技术路线会赢
4.1 24GHz 和 77GHz 之争
当时行业里吵得最凶的一个问题:毫米波雷达里,24GHz 和 77GHz,到底谁是未来?24GHz 是老路线,便宜、成熟,但探测距离只有 30 米,也就够个倒车提醒。77GHz 是新路线,探测距离能到 160-250 米,但贵、芯片难做。
4.2 我的判断
我算了一笔账:
- 2025 年 77GHz 雷达市场份额预计超过 75%
- 未来 5 年 77GHz 市场年复合增长率 7.7%
- 77GHz 探测距离是 24GHz 的 5 倍以上
逻辑很简单:车要跑高速 NOA,就得在 200 米外提前看见前面那辆车刹没刹车。24G 看不见,只有 77G 能干这活。再加上 CMOS 工艺成熟后成本哗哗往下掉,77G 替代 24G 是迟早的事。
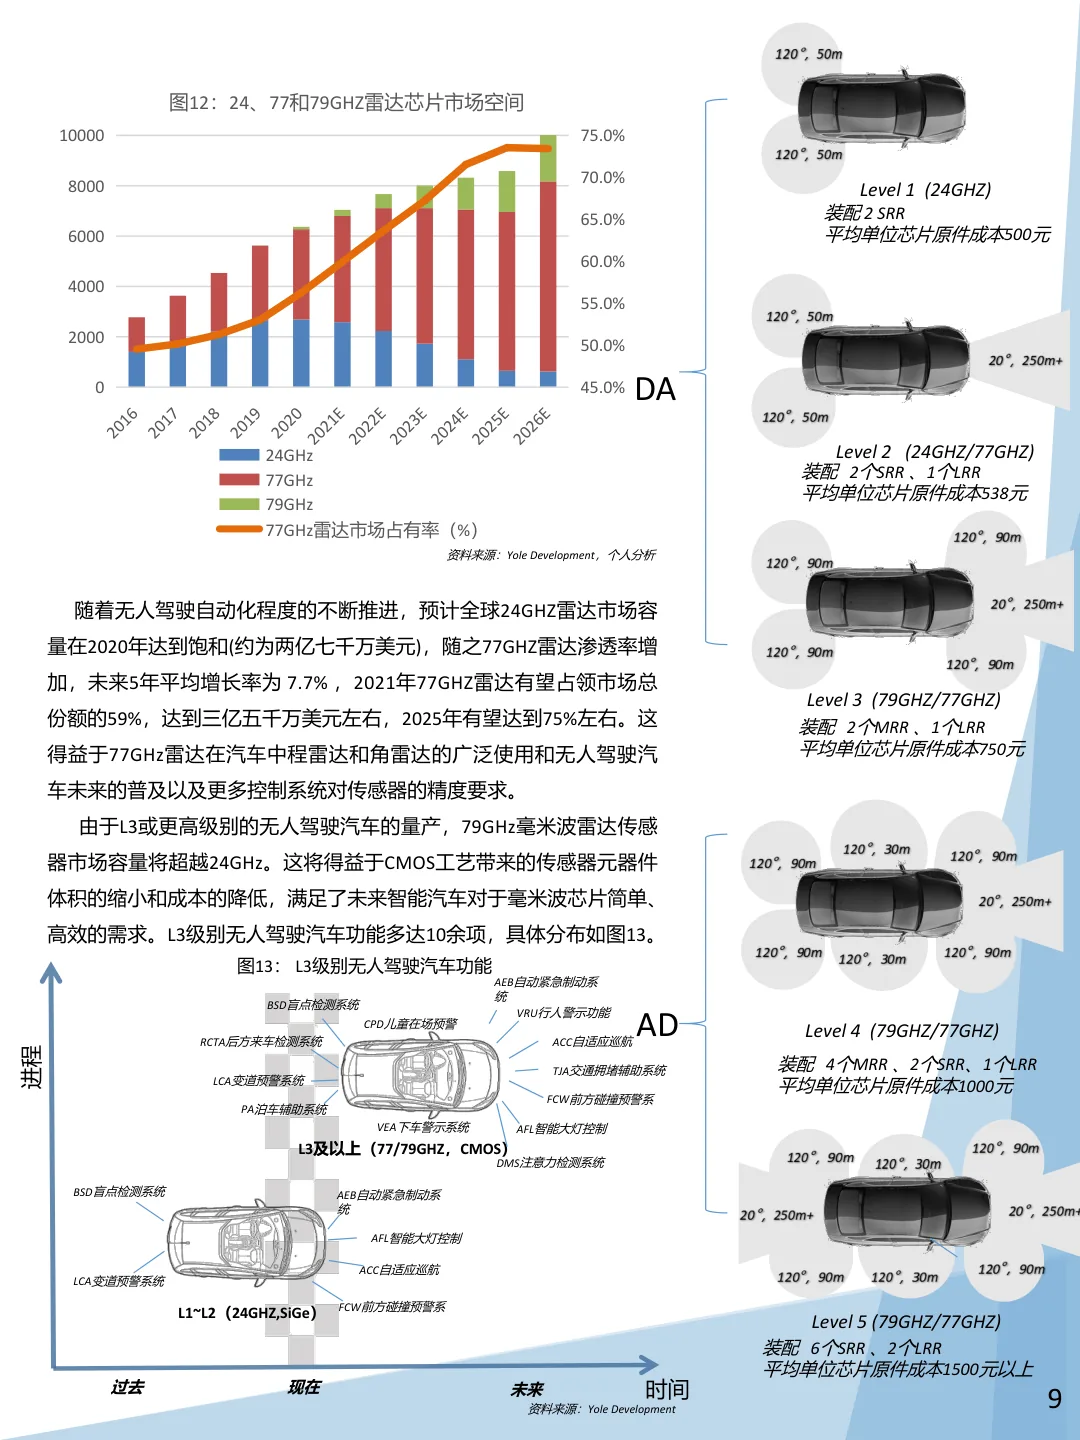
24G/77G/79G 市场演进与 L1-L5 雷达配置
这个判断我写在 2021 年初。后来五年的产业发展,完全按这个剧本走的。做产品最怕什么?怕人云亦云。别人说 24G 便宜你就跟着喊便宜,但你得自己算:技术拐点什么时候来?成本什么时候打下来?客户什么时候愿意买单?
五、第三层:钱被谁赚了,卡点在哪
5.1 全球竞争格局
全球毫米波雷达模块市场前五大供应商——博世、大陆、海拉、富士通天、电装,合计占了 72% 的市场份额,基本被德国和日本公司垄断。芯片端更集中:英飞凌一家占 44%,NXP 占 25%,ST 微电子占 16%。
5.2 国内市场:波特五力打分
回到国内,我用波特五力模型把国内毫米波雷达芯片市场过了一遍。结论有点扎心:
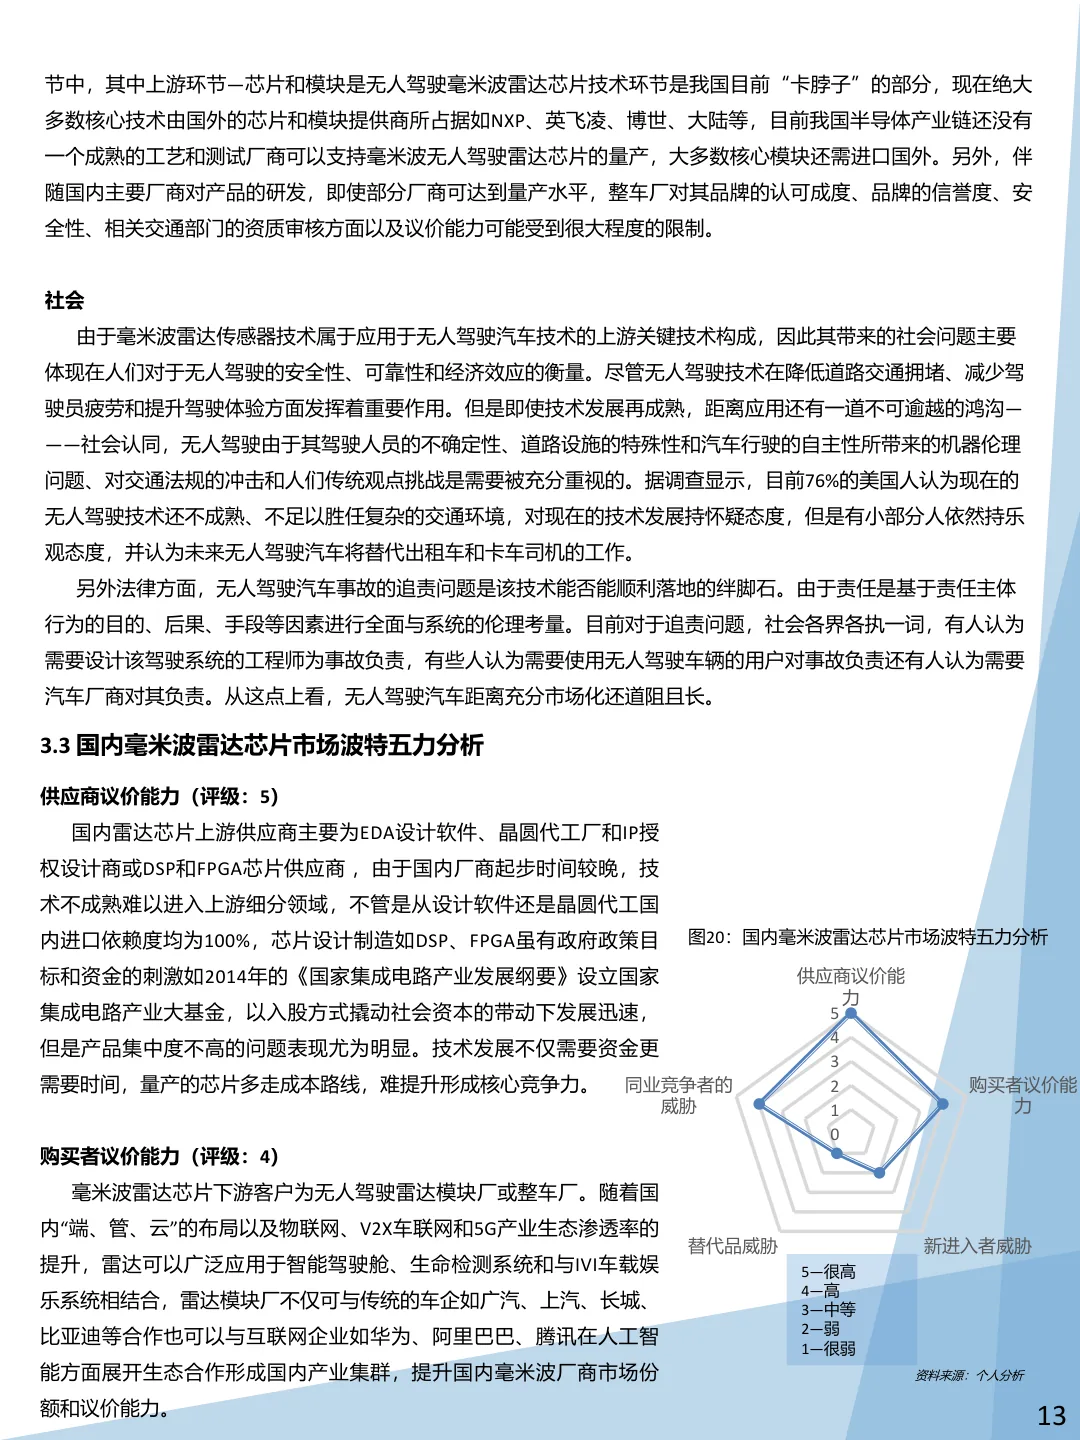
国内毫米波雷达芯片市场波特五力分析
- 上游供应商议价能力:5 分(最强)——EDA、IP、晶圆代工全靠进口
- 同业竞争:4 分——国内模组厂已经不少,但都在低端卷
- 购买者议价能力:4 分——整车厂话语权极强
- 新进入者威胁:2 分——技术壁垒高,不是有钱就能进
- 替代品威胁:1 分——短期内没有其他技术能替代毫米波
什么意思?下游买车的(整车厂)议价能力很强,中游互相卷得也厉害。但真正吃肉的是上游——芯片设计工具 EDA、IP 授权、晶圆代工。这些环节,基本 100% 靠进口。
六、第四层:产业链到底卡在哪
6.1 上中下游全景
我把整条产业链画出来,挨个标进口依赖度。你会发现一个很残酷的事实:
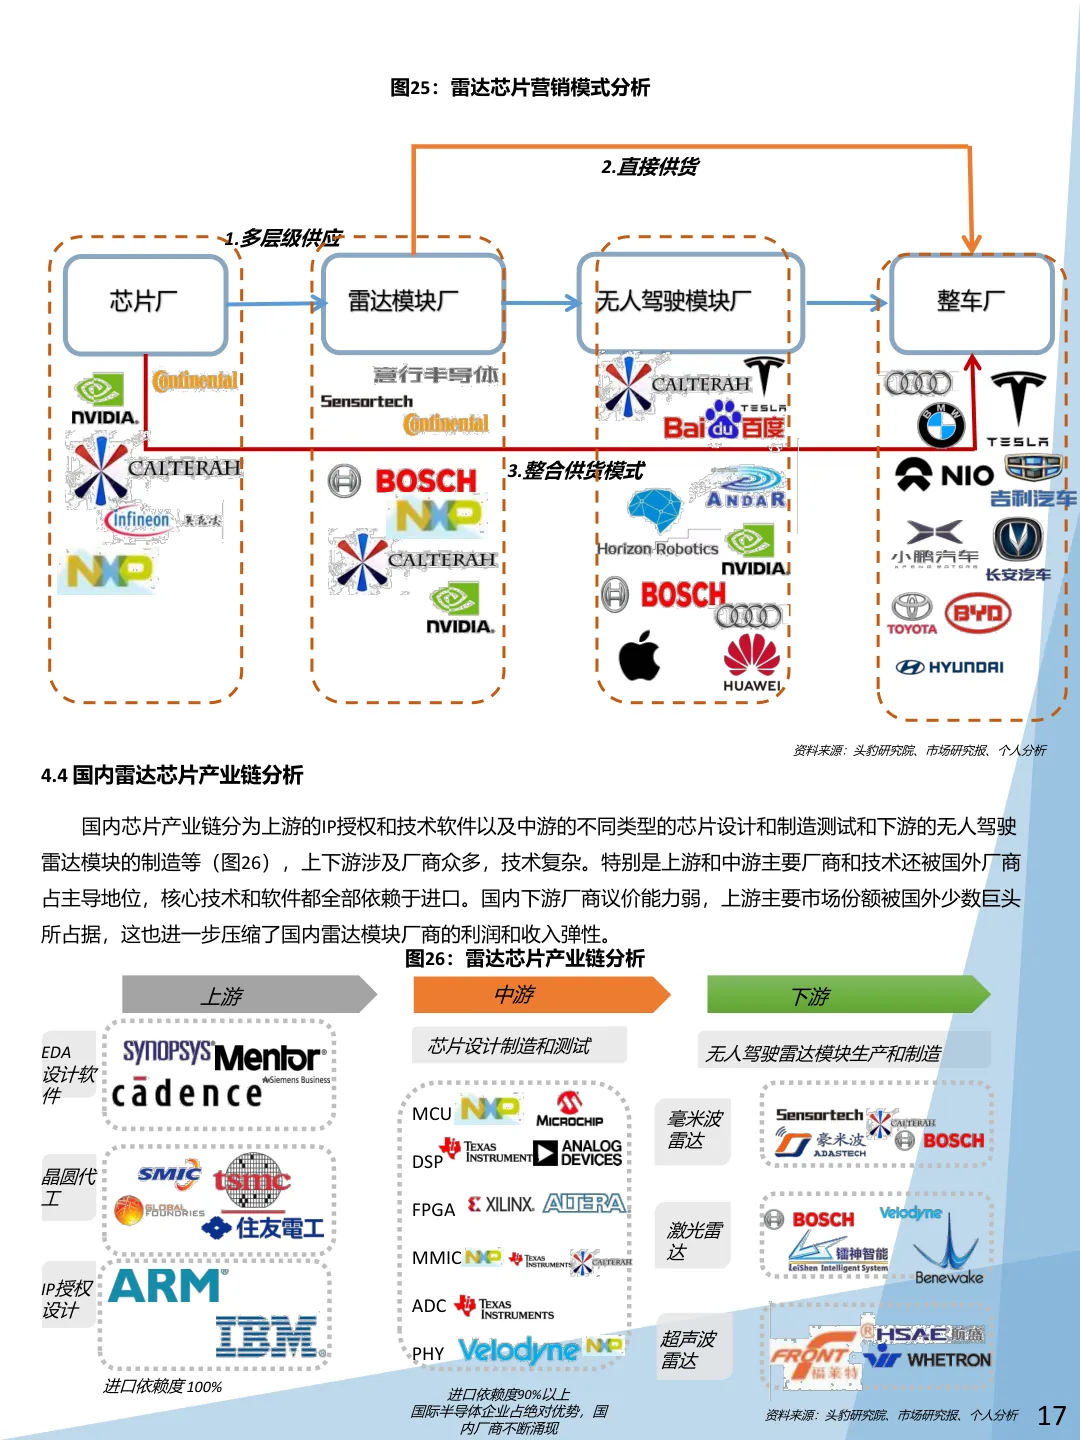
雷达芯片产业链全景图
- 上游:EDA 软件(Synopsys/Cadence/Mentor 三巨头)和 IP 授权(ARM)进口依赖度 100%
- 中游:DSP 和 FPGA 被 TI、ADI、Xilinx 垄断,国产化率基本为 0
- 下游:模组厂看着热闹,森思泰克、行易道、德智科技一堆公司,但装车规模仍然很小
很多创业公司喊着“国产替代”,但你问它用的谁的 EDA、谁的 IP,一问三不知。真正的替代机会,不在已经红海的下游组装,而在别人看不见、但绕不开的上游。
6.2 三种商业模式对比
在商业模式上,我对比了半导体行业三种主流路径:
IDM / Fabless / Foundry 三种商业模式对比
- IDM(集成制造):设计制造封测全自己干,如三星、TI。优势是协同好,劣势是重资产
- Fabless(无工厂):只做设计,制造外包,如海思、博通。优势是轻资产灵活,劣势是无法与工艺协同优化
- Foundry(代工厂):只负责制造封测,如中芯国际。优势是规模效应,劣势是不承担市场风险
这不是学术讨论——选择哪种模式,直接决定了创业公司的资金门槛、客户结构和利润空间。
6.3 国内厂商图谱
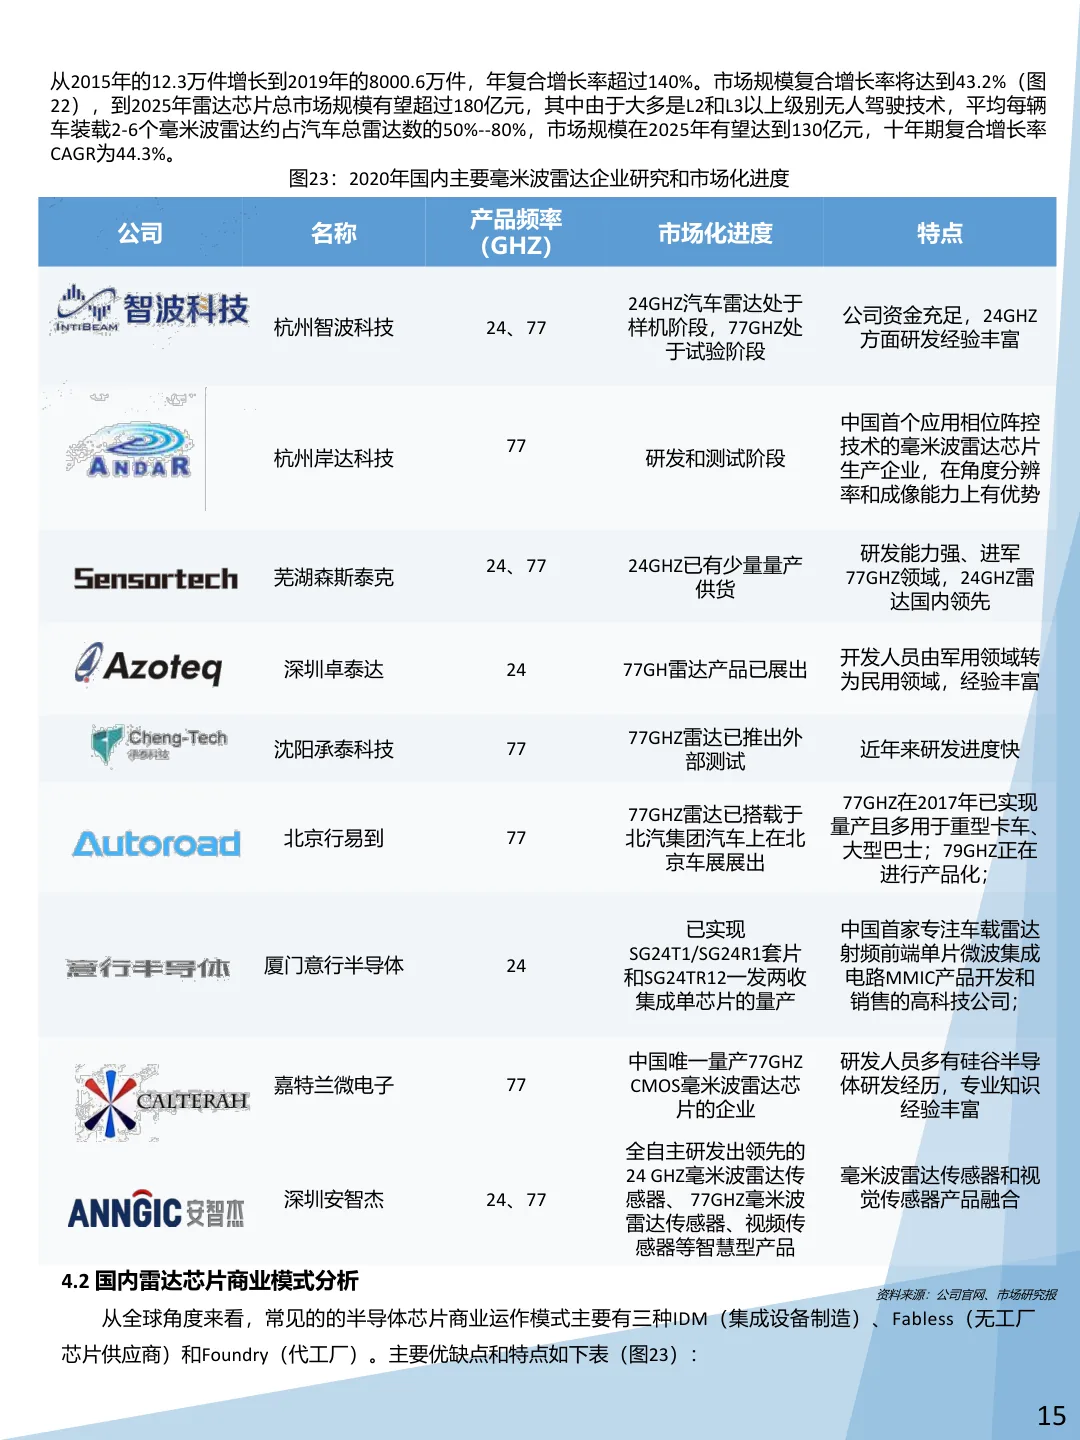
同时,我盘点了当时国内 9 家主要毫米波雷达芯片/模组厂商的技术路线和市场化进度——从杭州德智科技、岸达科技,到芜湖森思泰克、深圳卓泰达、厦门意行半导体等。
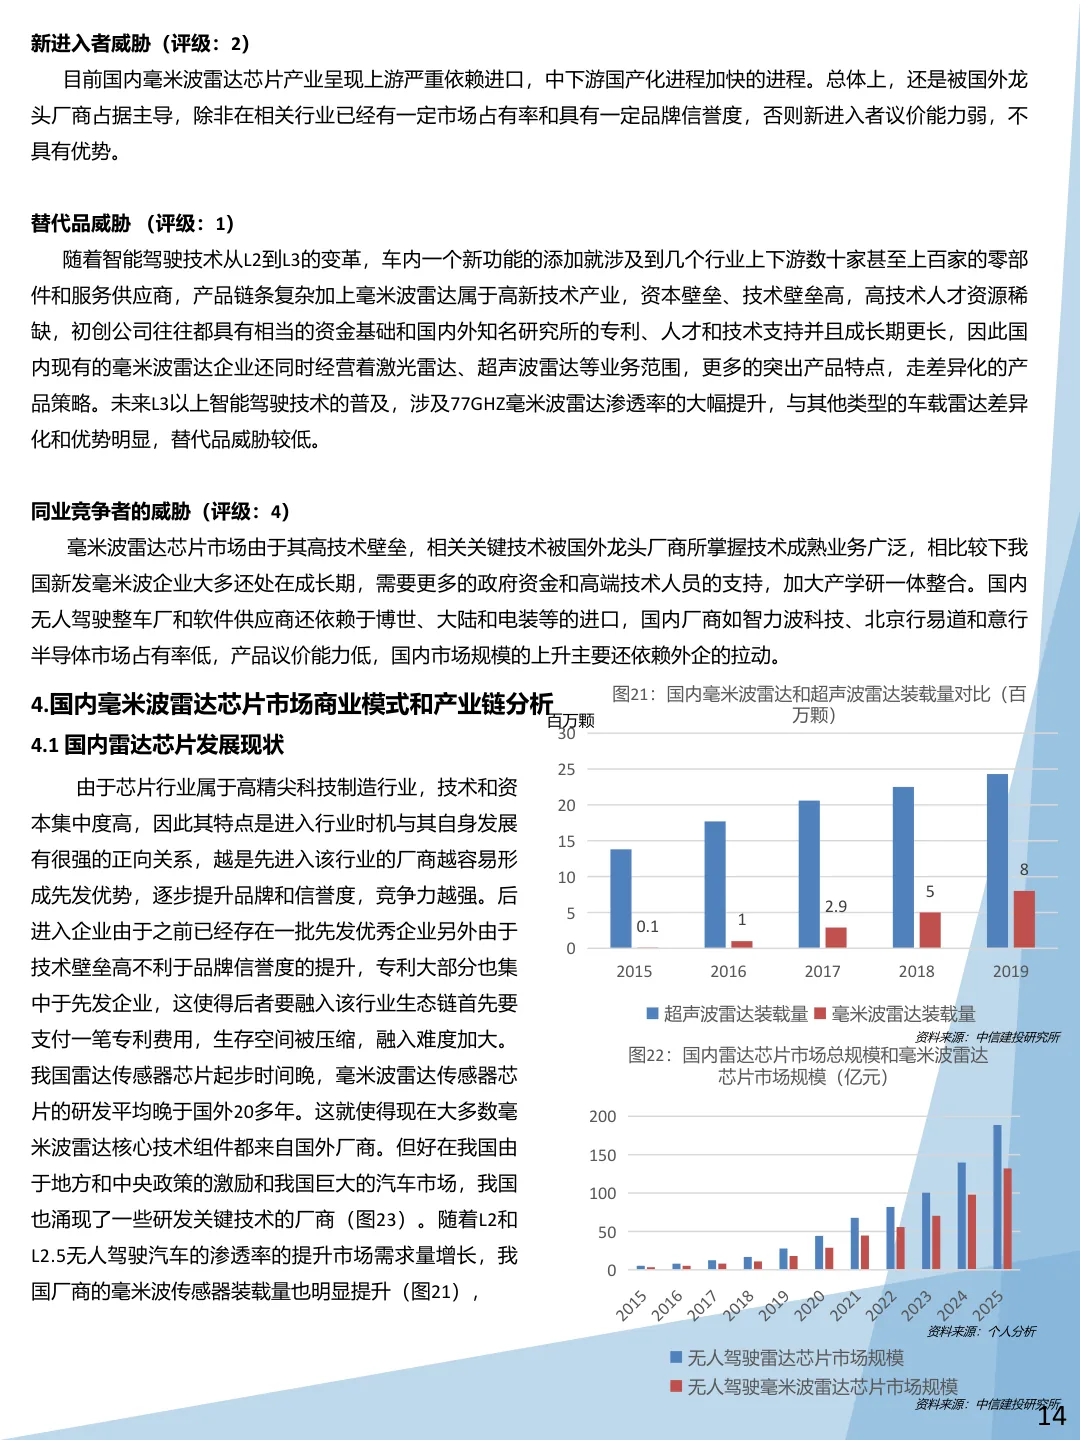
2020 年国内主要毫米波雷达企业进度盘点
七、第五层:好公司到底是怎么打的
7.1 海外龙头:博世的“打包”打法
博世 2019 年营收 465 亿欧元,其中移动解决方案部门占 60%。它怎么打的?不是只卖你一个雷达,而是从传感器、芯片、软件到整车系统方案,一整套打包卖给你。乘用车渐进做 L3,商用车、摩托车、园区封闭场景先上 L4/L5。
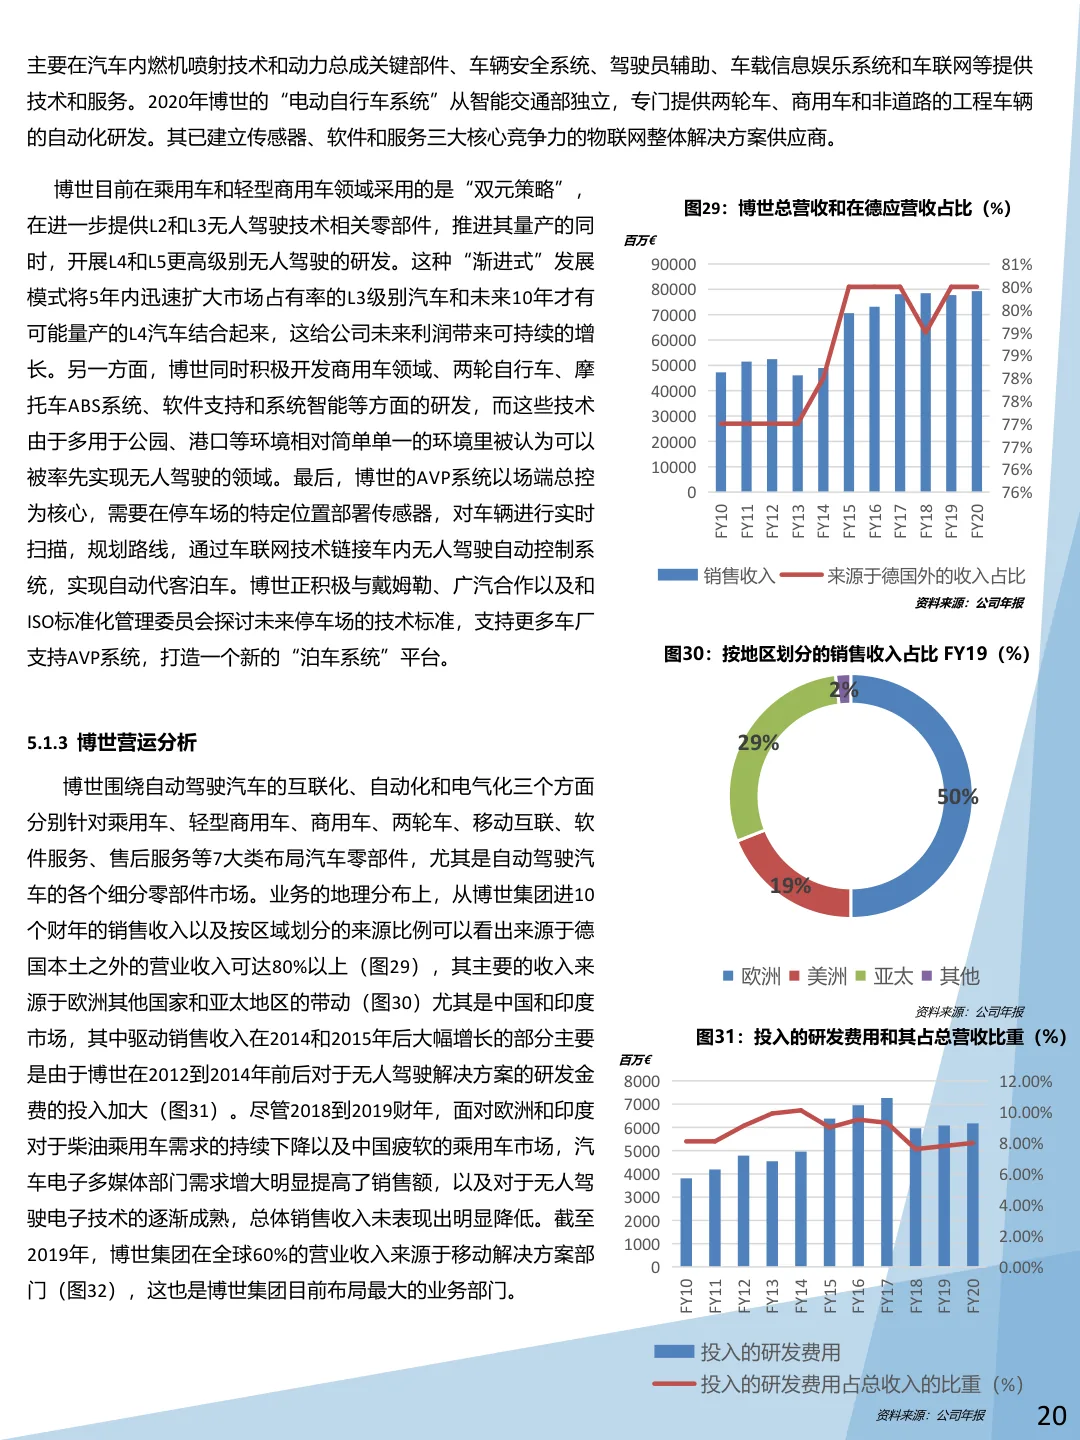
博世移动解决方案部门产品布局
这就是 Tier1 的底气——整车厂离了不行,因为我卖的不是零件,是整套能力。
7.2 国内代表:森思泰克的“横向复用”打法
国内的森思泰克聪明在哪?它不跟博世在乘用车硬刚。同一个毫米波雷达技术,横向铺三个市场:车载防撞、智能交通(测速、多车道监测)、智能安防(周界防范)。
一个技术底座,三个行业买单。这就是硬科技创业公司最聪明的 GTM 打法。你看,到这一步,报告从“行业是什么”落到了“聪明公司怎么赢”。这才是能拿去做决策的东西。
八、这份报告练出的六样本事
后来我做 AI 产品、做解决方案、对接客户,经常有人问我:你做 AI 产品,怎么跟银行行长、跟制造业老板聊得下去?我说没别的,就是习惯先把对方的行业拆明白。这份报告其实就是一次基本功大考。它逼我沉淀了六种意识:
- 看得懂行业
- 判断得了趋势
- 算得清生意:IDM、Fabless、Foundry 三种模式,利润结构、资金门槛、客户结构完全不同
- 用框架说话:PEST、波特五力、上中下游,每个结论都有依据,不拍脑袋
- 拆得动标杆:博世为什么强?森思泰克为什么聪明?把别人的打法拆成自己能用的套路
- 交付得出东西:30 页、40 多张图,并不是资料堆砌,是客户看完知道该干嘛
九、最后
这份报告写在一个我还没真正扎进 AI 赛道的阶段。但今天面对 AI 落地,我越来越觉得:技术是锤子,行业和场景才是钉子。你对着空气挥锤子挥得再溜,也砸不出东西。
见客户之前,先搞清楚人家的场景是怎样的、痛点在哪、钱怎么赚的、产业链卡在哪,从微观到宏观,再从宏观到微观,AI 落地既要以小见大又要以大观小,比上来就演示 Demo 有用一百倍。