信贷工厂解决方案白皮书
把信贷工厂的落地实践抽象成可复用的解决方案与 GTM 叙事:从利润公式、流程再造,到 AI 切入边界与效果量化,最终变成客户主动传播的话术。
别急着上 AI,先算清客户放这一笔贷款,利润是从哪来的。
这两年跟行业客户聊 AI,十个人有八个一上来就问:你们大模型效果怎么样?OCR 准确率多少?
但我一般会先反问一句:你知道银行放一笔小微贷款,利润是怎么算出来的吗?
很多 AI 项目做死,不是模型不够聪明,场景做的多贴合业务,是做的人根本不知道客户的钱从哪赚、成本花在哪、风险控在哪个环节。分享我主导的一份白皮书——它不是技术宣传册,是我们陪一家城商行走了六年、从一期建到六期之后,把整个落地实践沉淀成 SOP、对外输出的体系化文档。
回头看,这份白皮书的价值不止在内容本身,更在于它作为一份 GTM 物料,怎么帮我们在客户心智里从“乙方”变成“行业专家”。
图 1 | 信贷工厂白皮书封面:现状·原理·解决方案·案例(已完整脱敏)
白皮书总览(已完整脱敏)
一、为什么要啃这块硬骨头
做过小微金融的人都知道一个基本事实:全国小微企业法人近 3000 万户,贡献了 80% 的就业、60% 的 GDP,但长期面临“融资难、融资贵”的问题。
银行不是不想做。而是这笔账算不过来。
小微贷款的特点是“短、小、频、急”——单笔金额小、频率高、要得急。传统那套给大企业设计的审批流程,跑一笔贷款要客户经理跑现场、拍照片、填一堆表、层层上报审批,三天下来,人力成本比贷款利息还高。信息不透明,风险看不准,利率就得往上抬,客户又觉得贵。
这个死循环怎么破?金融科技厂商扎进一家以小微金融为特色的城商行,前后做了六年、分六期建设,把审批时间从 3 天压到 30 分钟,累计放款超 2000 亿。项目做完之后,我们把整个过程——行业逻辑、方案架构、落地路径、数据效果、未来趋势——整理成这份白皮书,既作为客户内部的知识资产沉淀,也作为面向同业的方法论输出。
二、我是怎么拆这个行业的
写这份白皮书的时候,我没有上来就堆技术名词。而是自上而下拆了五层,每一层都回答一个具体问题:
- 经济账是什么?——银行放小微贷款,利润公式长什么样?
- 业务流程怎么跑?——一笔贷款从申请到贷后,中间有多少个环节?
- 技术切哪里?——哪些环节适合机控,哪些必须保留人工?
- 落地效果怎么量?——效率、规模、风险三组数据说话。
- 未来往哪走?——大模型、RPA、联邦学习,哪些是真趋势哪些是噱头?
五层拆完,一个行业就被戳穿了。这套方法我后来做所有 AI 解决方案都在用。
三、第一层:先把银行的经济账算明白
3.1 一个利润公式,看懂“融资难”的根因
我在白皮书写的第一个核心模型,就是银行小微贷款的利润公式:
利润 = 贷款利率 - 资金成本 - 业务及管理费用 - 风险溢价
资金成本是外生变量,银行自己说了不算。真正决定银行能不能持续做小微的,是后面两项——业务成本和风险溢价。
小微企业财务报表不规范,经营数据散落在水表、电表、海关单里,银行要花大量人力去核实,业务成本降不下来;信息不对称又导致风险难评估,风险溢价只能往上抬。这就是“跷跷板”——两头都压不下来,银行做小微就赚不到钱。
3.2 破解思路:不是让银行更努力,而是换一套生产方式
想把业务成本和风险溢价同时压下来,靠加人是没用的——A 银行之前用“人海战术”,客户经理下沉到乡镇实地拜访,风险是控住了,但管理成本远高于同业。
真正的解法是流程再造:把“一个客户经理跟完全程”的手工作坊模式,改成像工厂流水线一样的批量作业模式。这就是“信贷工厂”这个名字的由来。
四、第二层:从手工作坊到流水线,方案怎么搭
4.1 流程再造:专业化分工,并行作业
原来一笔贷款是串行的:客户经理申请→调查→提交审批→审批人审→签合同→放款。现在拆成十几个标准化节点,每个节点专门的人在中台集中处理,多线并行。
比如征信查询、身份证核查、影像采集这些重复性操作,全部由中台岗位批量处理,客户经理只负责前端获客和现场核实。单人管护客户数量直接提升约 30%。
4.2 中台集中:打破系统竖井
银行的系统现状是啥?柜面一套、手机银行一套、信贷系统一套、风控系统一套,数据不通,客户经理要在七八个系统之间来回切。
我们搭的中台把这些全部统一接入:从前台柜面、VTM、手机银行、PAD 端,到业务处理模块、流程引擎、规则引擎、风控模型,全部收拢到一个中台。底层对接影像平台、征信系统、身份核验等外围系统。
4.3 智能化作业:AI 该切哪里、不该切哪里
这是我最想强调的一点——不是所有环节都需要 AI。
我们的判断标准很简单:规则明确、重复性高、出错代价小的环节,用机控替代人控;需要专业判断、涉及复杂软信息的环节,保留人工。
- 信息采集录入:OCR 识别证件、人脸识别做身份核验——机控替代人工,效率提升明显
- 贷前预评估:大数据风控模型做初筛,预评估禁入规则拦截率超过一成,累计识别操作风险事件上千次
- 重复性查询和报表:RPA 机器人自动跑流程,法院信息查询这类场景每月能省数千元成本
- 复杂经营判断:到户检查、软信息核实——保留人工,这部分 AI 替代不了
你看,到这一步,我们已经从“银行难在哪”落到了“AI 具体切哪一刀”。
五、第三层:效果怎么样
技术方案好不好,最终要落到客户最关心的三个问题上:快不快?做的多不多?风险稳不稳?
5.1 效率维度:3 天到 30 分钟
信贷审批处理时间从原来的 3 天左右,缩短到 30 分钟以内,支持 7×24 小时服务。客户体验的改善是质的变化——以前客户跑三趟网点,现在 PAD 端现场就能发起。
5.2 规模维度:2000 亿、500 万件/年
至 2020 年,通过信贷工厂累计发放信贷业务超过百万笔,金额逾两千亿元。中台完成迁移后,当年累计作业量突破 500 万件,月均逾 40 万件。这个规模,靠原来的人海战术是根本撑不住的。
5.3 风险维度:不良率不升反降
很多人会担心:流程快了、人少了,风险是不是上去了?数据恰恰相反。
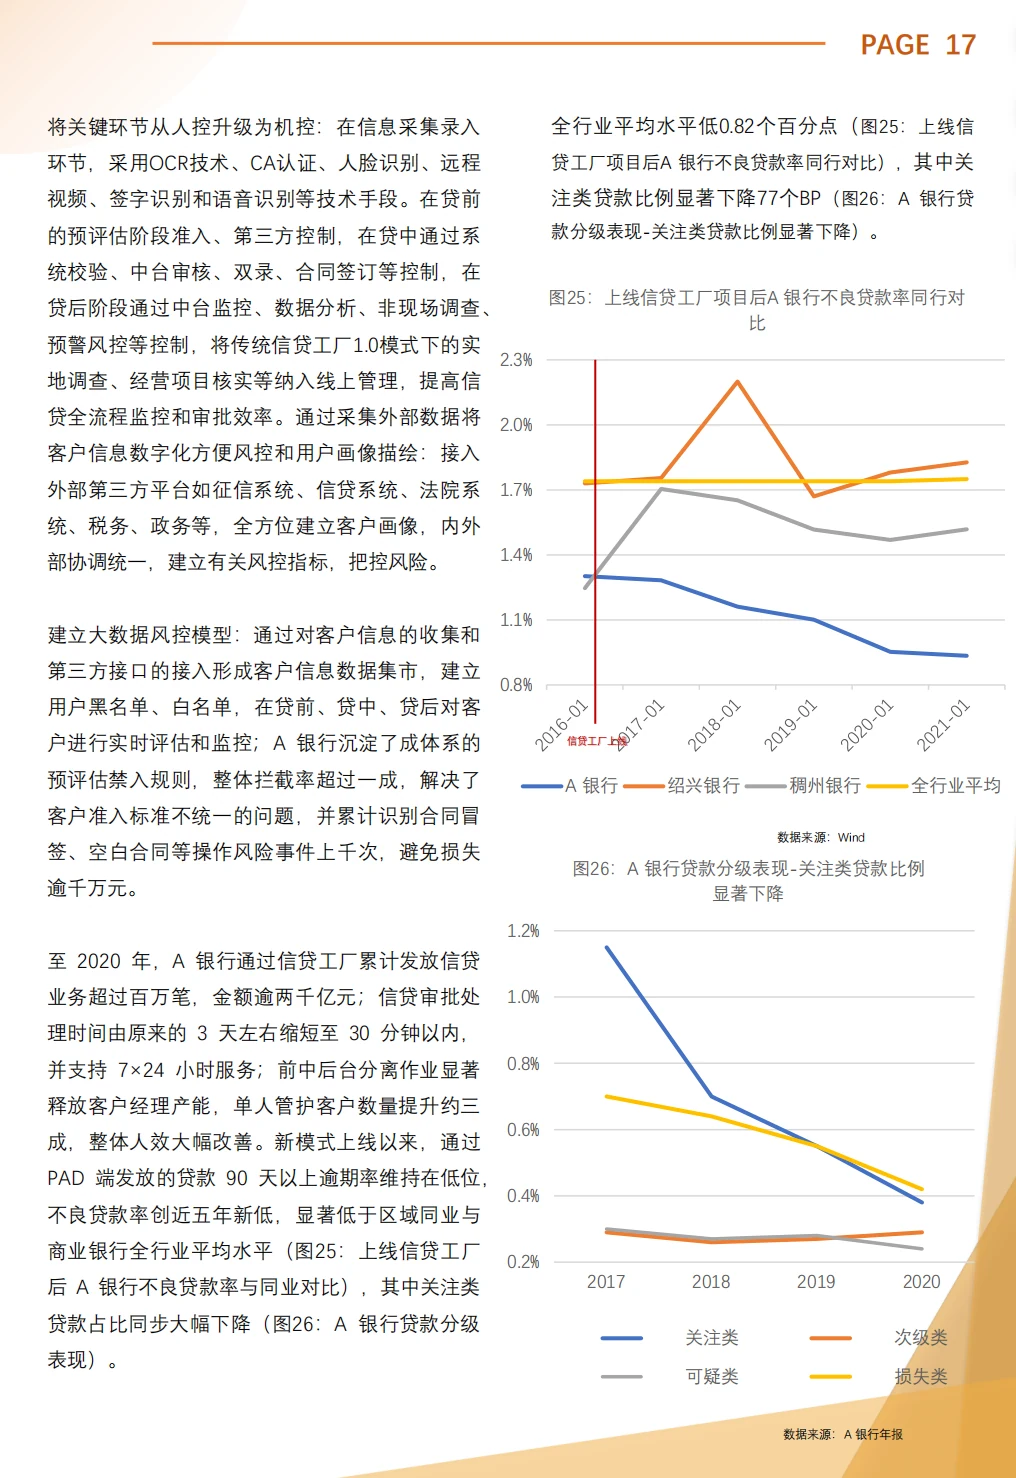
白皮书第 17 页:新模式上线后不良率与关注类贷款比例的同业对比(已完整脱敏)
新模式上线后,90 天以上逾期率维持低位,不良贷款率创近五年新低,显著低于区域同业与全行业平均水平——低 0.82 个百分点。关注类贷款比例显著下降 77 个 BP。
人话就是:更快了、做的更多了、人更省了、风险还更低了。这才是客户愿意买单的东西。
六、第四层:白皮书本身就是 GTM 武器
做 To B 人都知道一个事实:客户不会为“技术”买单,客户只为“认知”买单。一份好的白皮书,本质上是在客户决策链上提前植入你的专业心智,体现业务 know-how,这也是 AI 时代稀缺的认知和能力。
6.1 从 0 到 1 建立客户认知:教育市场的成本最低方式
信贷工厂这个概念,在我们刚接触客户的时候,很多城商行行长是模糊的——他们知道要做小微、要数字化,但说不清楚“信贷工厂”到底是什么、跟传统信贷部业务有什么区别。
白皮书做了一件很重要的事:把行业历史(淡马锡模式)、理论基础(流程再造 BPR)、业务流程(六环节)、风险体系(五个风险大坝)全部系统讲清楚。客户看完前几页,基本就能判断原来这不是一个新系统,是一种业务模式的升级。
6.2 按客户决策链分层:让每个人都能找到自己的关心点
一份白皮书要能打穿整个客户决策链,关键是让不同角色都能在里面找到自己想看的内容。我们在导读里专门做了读者分层设计:
- 决策层(行长、副总):看第一部分行业趋势和第三部分落地效果——判断要不要投入
- 业务部门(业务总、支行长):看第二部分营运模式和风控方法——判断业务怎么跑
- 科技部门(科技总、架构师):看第三部分系统架构和第四部分技术趋势——判断技术怎么选
- 项目经理/需求人员:看完整六期落地路径和 SOP——判断怎么落地实施
这种分层设计的价值在于:销售不用每次都从头讲一遍,客户内部会自发传播,白皮书在客户内部自己就流动起来了。
6.3 缩短销售周期:从“我们聊聊吧”到“我们按这个方案做”
To B GTM 侧最大的成本是什么?是客户认知不统一——业务部门觉得好,科技部门觉得难,管理层觉得贵,内部吵了还没结论。
白皮书把行业共识、方案架构、效果数据、同业案例全部摆出来,相当于在客户内部先建了一套“共同语言”。我们后面再去谈具体方案,客户已经理解了模式价值,讨论的焦点从“要不要做”变成了“怎么做、做哪些模块”。
这就是 GTM 的核心:不是卖产品,而是先卖认知。认知到位了,销售周期自然缩短。
6.4 跨行业复制:一套方法论打透多个客户
这份白皮书做完之后,我们在其他城商行、农商行的售前阶段,第一件事就是把白皮书发给对方。不需要每次从零开始讲行业背景——客户看完白皮书再来开会,讨论效率高很多。
更重要的是,白皮书把“我们在 A 银行做了六年”这个案例,抽象成了一套可迁移的方法论。客户买的不只是一套系统,而是“被验证过的行业最佳实践”。
七、第五层:未来三年,信贷工厂往哪走
白皮书最后一章,我判断了三个明确的技术方向:
- 智能 OCR + RPA:数字化劳动力,处理账户管理、贷后催收、报表生成这些重复性工作
- 远程银行 + 智慧中台:后疫情时代业务线上化,视频面签、远程授信成为标配
- 联邦学习:数据不出域就能联合建模,破解银行与互联网平台之间的数据孤岛问题
这些判断写在白皮书里,回头看正在一个个变成现实。做产品最怕人云亦云——别人说 RPA 火你就跟着喊,但你得自己想清楚:这个技术到底解决哪个具体环节的效率问题?客户愿意为它付多少钱?
另外,在 AI 时代结合场景可能落地的场景有:
- 贷前调查:AI 读财报、流水、合同,自动生成尽调报告初稿
- 审批决策:AI 不只给分数,还给“为什么风险高、建议额度多少”的决策解释
- 贷后管理:从定期巡检变成 7×24 小时智能预警(工商 / 司法 / 舆情 / 税务 / 用电)
- 客服运营:AI 承担贷后提醒、回访、催收等重复性对话
八、六种认知提升
后来我做 AI 产品、做解决方案、对接不同行业的客户。我沉淀了六种能力:
- 看得懂行业经济账:不是上来就谈技术,先把客户的利润公式、商业模式拆明白,自上而下考虑问题
- 判断得了技术切入点:知道哪个环节该用 AI、哪个环节不该用,自下而上切入问题
- 算清商业价值:跟客户聊的是审批时效、成本下降、不良率,不是模型参数
- GTM 认知构建能力:能把项目经验抽象成行业方法论,用白皮书提前占领客户心智
- 拆得动落地路径:六年六期从 0 到 1,每一期做什么、做什么模块
- 交付得出体系化 SOP:不是资料堆砌,是决策层、业务层、科技层各取所需的体系化文档
九、最后
见客户之前,先搞清楚人家的生意是怎么跑的、痛点在哪、钱怎么赚的、流程卡在哪一环,从微观到宏观、再从宏观到微观。然后把这些思考和 Know-how 沉淀成客户愿意主动传播的内容和 SOP——这才是 AI 解决方案 PM 真正的护城河。