JL银行智能营销系统
把「问完即结束」的一次性咨询,做成接得住、转得下去、留得下来的经营闭环:客户拿到可信答复、坐席拿到可直接发送的话术建议、客户经理拿到有依据的跟进线索,三方共用一套推荐引擎与合规护栏。
这是一套面向商业银行零售与普惠条线的智能营销系统——AI 客服问答、AI 坐席副驾、AI 营销画像等,把一次在线咨询走完“应答—推荐—工单—回访”的完整闭环。
一、开篇钩子
对大多数人来说,“银行客服”是一个既熟悉又陌生的场景:熟悉,是因为谁都和银行 App 里的智能客服聊过;陌生,是因为很少有人想清楚,一次银行咨询背后究竟串起了多少角色、规则和数据。
当一个客户在上午十点问“三年定期利率多少”,系统能否在回答正确利率的同时,识别出这位客户是 AUM 198 万的钻石客户、持有产品过度集中在存款、可能有教育金配置需求,并在不打扰客户的前提下,把这个意向变成一张有编号、有归属、有跟进时限的工单,最终落到一位客户经理手里?
这不是“一个更聪明的聊天机器人”能做到的事。它要求 AI、规则、人工和数据在同一条链路上协同。
二、目标用户与痛点
系统服务银行内部三类角色,每一类都有自己长期未解的困境。
对客侧: 客户习惯了 7×24 小时在线咨询,但传统智能客服只能 FAQ 式应答,答完即结束,既不记住客户是谁,也不把对话沉淀为任何产品营销的线索。客户问完定期利率,营销系统还不知道客户正想分配其待配置的资金。
坐席侧: 人工坐席真正的瓶颈不是打字速度,而是上下文断层,转人工时客户要把问题再讲一遍,坐席不了解客户画像,推荐全靠经验,事后记录靠手工敲。一次服务结束,会话内容、客户情绪、产品意向全部流失。
客户经理侧: 这是痛点最深的一环。客户经理名下有几十上百个客户,但缺乏工具把“客户画像—产品匹配—应对话术”串起来。高净值客户靠关系维护,长尾客户长期无人触达;偶尔做一次外呼,也是通用话术盲打,不仅转化效果很差,而且说错话可能被用户投诉。
三类痛点的共同根源是同一件事:对话没有沉淀,数据没有闭环,AI 只僵硬地回答问题,而不沉淀、不创造经营价值。
三、产品定位与概览
JL 银行智能营销系统不是单点工具,而是一个覆盖“服务—营销”全链路的平台,把传统营销系统的定位从“以客服为核心的服务型系统”提升为“以营销推荐为核心、服务为承接的一体化经营系统”。
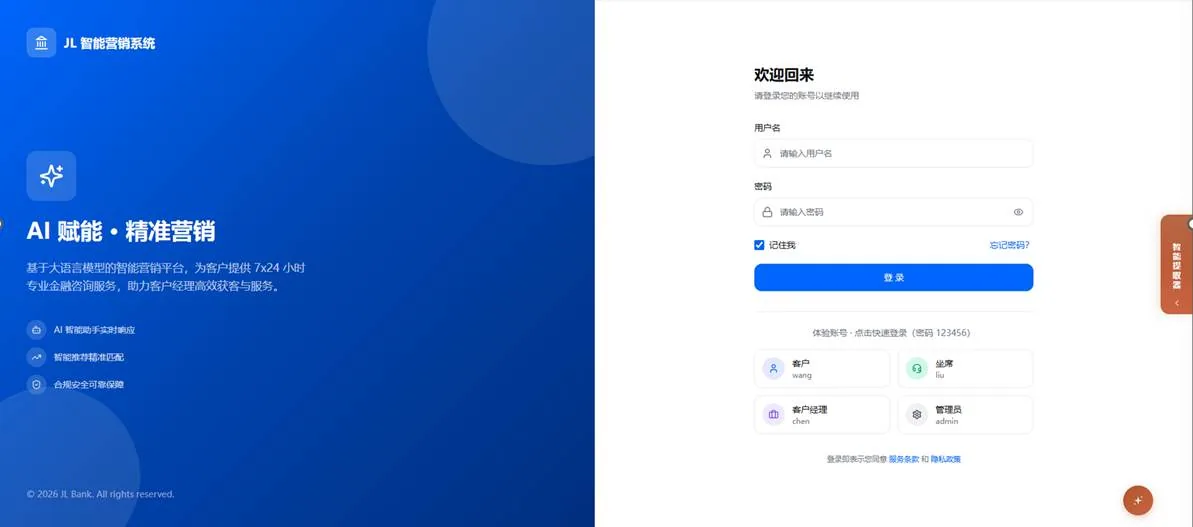
图 1 登录页即品牌主张:左侧蓝色品牌区写明“AI 赋能·精准营销”,右侧为多角色快捷登录入口。
它服务的不是某一个环节,而是整条业务链:客户提问、AI 应答、营销推荐、转人工、副驾辅助、工单流转、画像沉淀、再营销,环环相扣。因此这套系统服务的人群有三个:进线的客户、人工坐席人员、普惠和营销部的客服人员。
四、产品逻辑:一次咨询如何走完一个闭环
理解这套系统,最好的方式是跟着一位客户的完整旅程走一遍。
客户登录后进入对话页,AI 客服先流式回答问题,同时在后台并行做两件事:意图识别(客户到底在问存款、理财、还是投诉)和画像读取(这位客户的风险等级、持仓、历史会话)。当 AI 判断客户有明确产品意向时,对话框下方会弹出带可溯源产品编号的推荐卡片,用户可直接点击该推荐卡片进入产品详情页进行浏览。
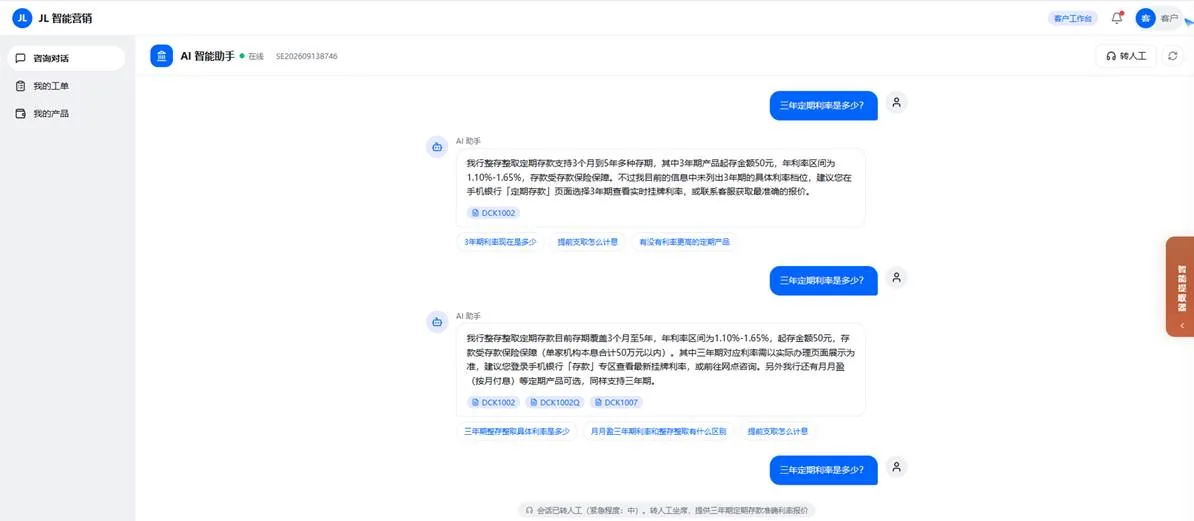
图 2 对客端对话流。AI 流式回答利率问题,应答下方挂接产品卡片。
当客户说“我要找人工”,系统将把会话摘要 + 客户画像一并推送给坐席:识别到的意图、已推荐的产品、待决问题、情绪趋势、最近五次历史会话。坐席接手前已经知道这位客户是谁。
对话结束后,AI 自动生成事后小结,结构化产出业务类型、客户诉求、处理结果、情绪趋势和下一步营销建议。如果需要跟进,小结直接预填进入工单——坐席核对并修改确认后定向派发给对应条线的客户经理。客户经理在其营销板上接单、记录跟进、填写处理结论办结;办结瞬间,客户的意向标签和服务标签自动回写档案,成为下一轮推荐的输入。
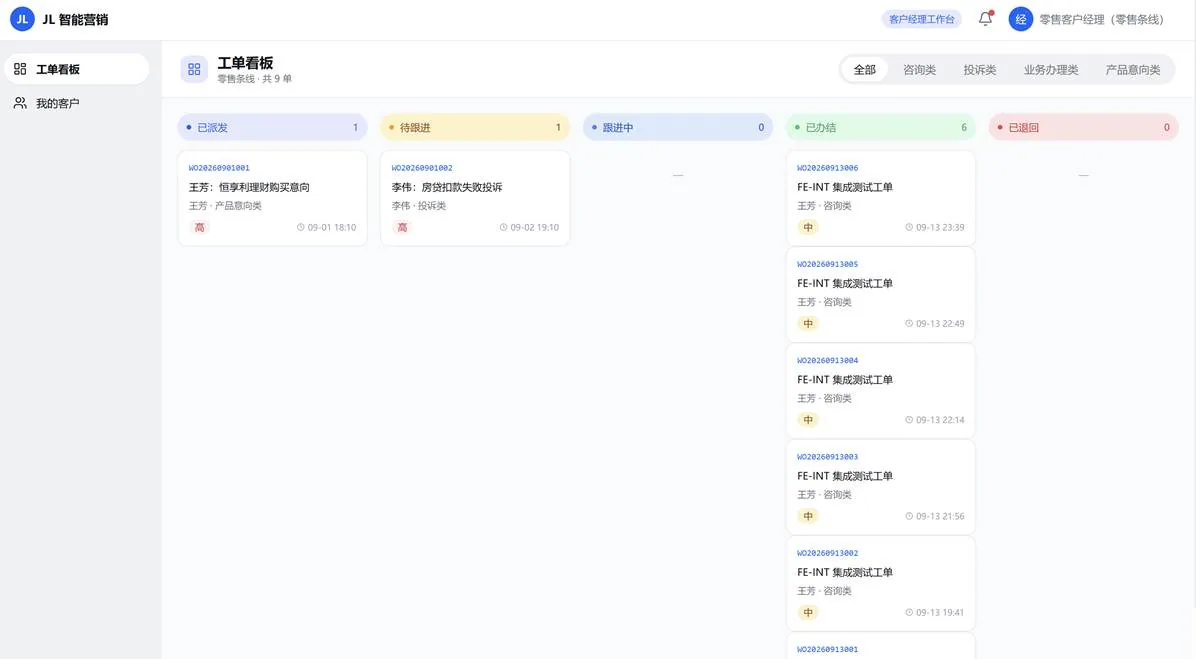
图 3 客户经理工单处理看板,并有清晰分类。
五、核心功能与亮点
围绕这条闭环,系统有五个值得单独说的能力。
1. 对客 AI 客服:会回答,也会“闭嘴”
AI 基于产品库和业务知识库作答,数值照抄原文、不编造字段,纯投诉、纯业务办理等非产品意向场景不触发推荐,避免在客户挂失余额时硬推理财。每个推荐都经过适当性过滤——只展示风险等级不高于客户测评结果的产品。
2. 坐席 AI 副驾:只做建议不干预人工
坐席工作台采用三栏布局:左会话列表、中对话区、右 AI 副驾面板。副驾提供建议应答(每轮给三条备选、坐席可编辑后发出)、实时情绪判断、产品推荐和客户 360 画像四个 tab。关键设计是“只建议、不自动外发”——所有 AI 产出都必须坐席确认后才生效,这是金融场景的硬约束。
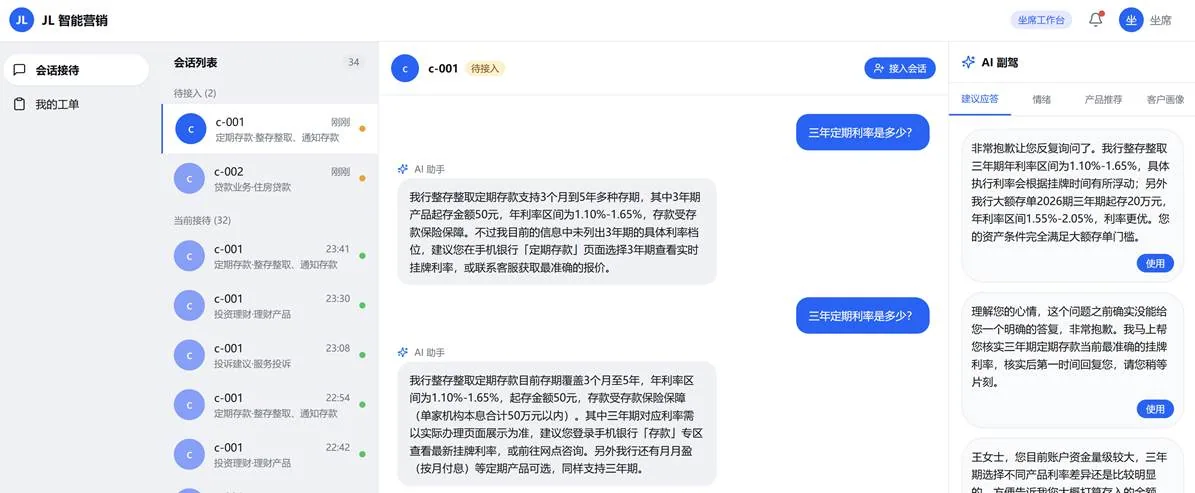
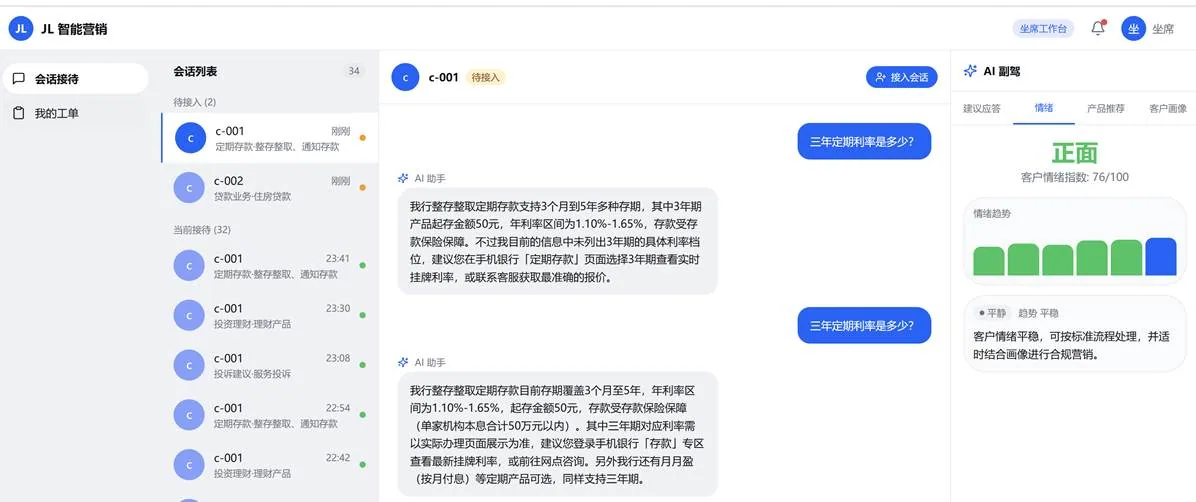
图 4 坐席工作台:左侧 34 条会话按意图标签分类,中间实时对话,右侧 AI 副驾面板。
3. 客户 360 画像:可对话,更可追溯
画像覆盖三个维度——财务资产(总资产、AUM、负债、现金流)、业务行为历史(购买记录、交易习惯、咨询记录)、人口属性(年龄、职业、家庭、风险测评等级)。坐席接入会话时自动加载,跨会话记忆保留最近五次摘要。
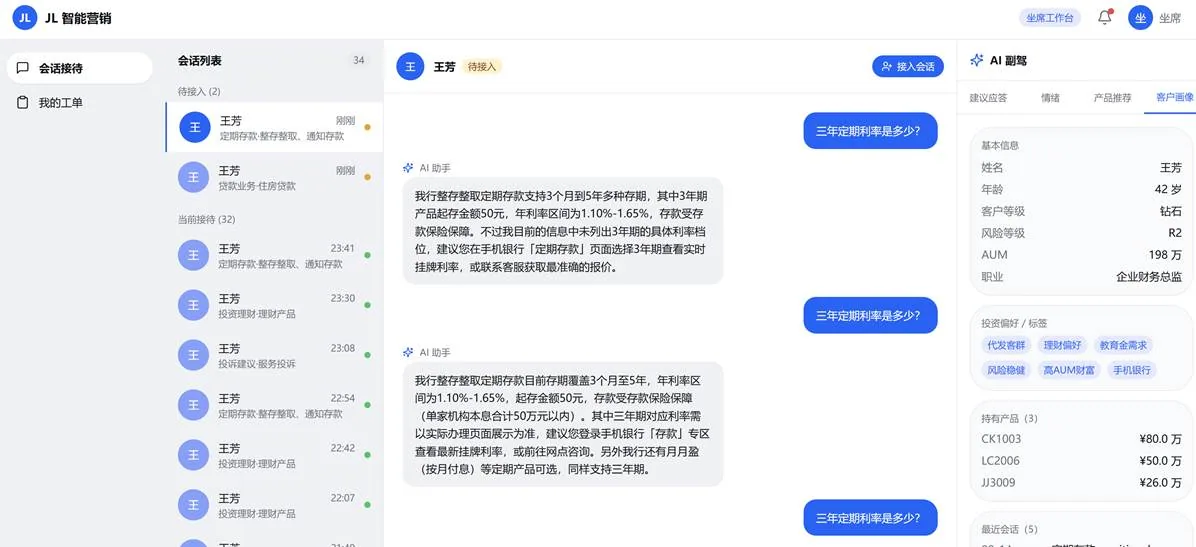
图 5 客户画像视图:钻石客户、R2 风险等级、AUM 198 万、企业财务总监,标签含“代发客群 / 教育金需求 / 风险稳健”,并列出三只持有产品与近期会话。
4. 工单闭环:AI 预填,人来拍板
工单状态机严格按“待确认→已派发→待跟进→跟进中→已办结”推进,支持退回、超时标记、办结必填处理结论。AI 负责从会话摘要预填字段,所有字段无高亮、必须人工核对——系统刻意不让 AI 的预填“看起来已经对了”,从交互上倒逼坐席复核。
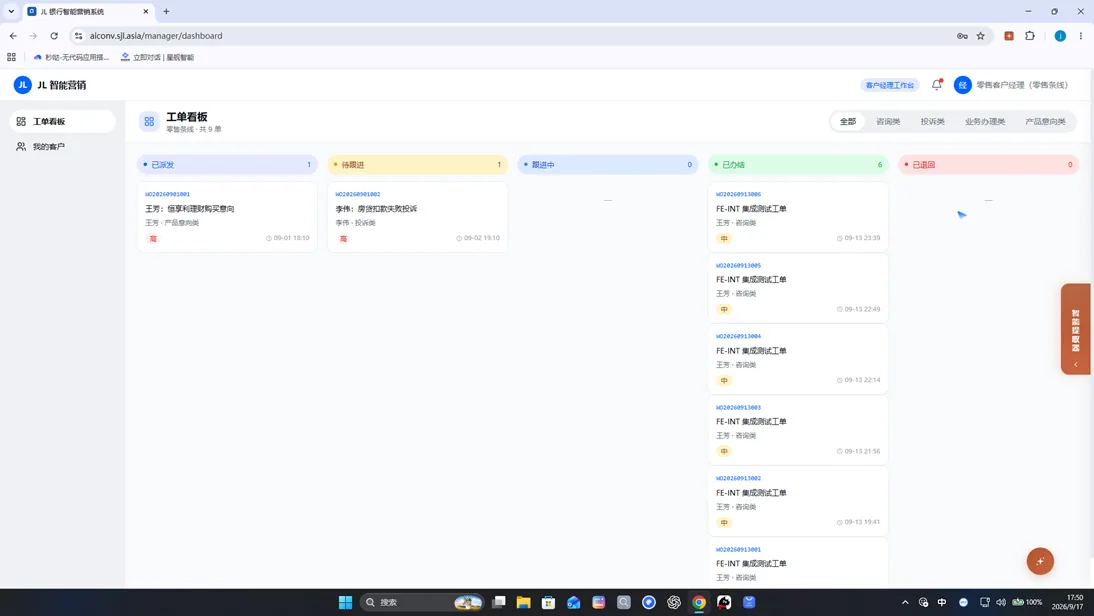
图 6 客户经理工单看板:按已派发、待跟进、跟进中、已办结、已退回分列,高优先级工单带醒目标签。
5. 客户分层经营:从大众到私行
客户经理工作台顶部是经营指标——在管客户数、管理 AUM、VIP 客户数;下方客户列表按等级(普通 / 黄金 / 白金 / 钻石 / 财富 / 私行)、风险等级、客群分层排列,每位客户都有“详情”和“营销分析”入口。
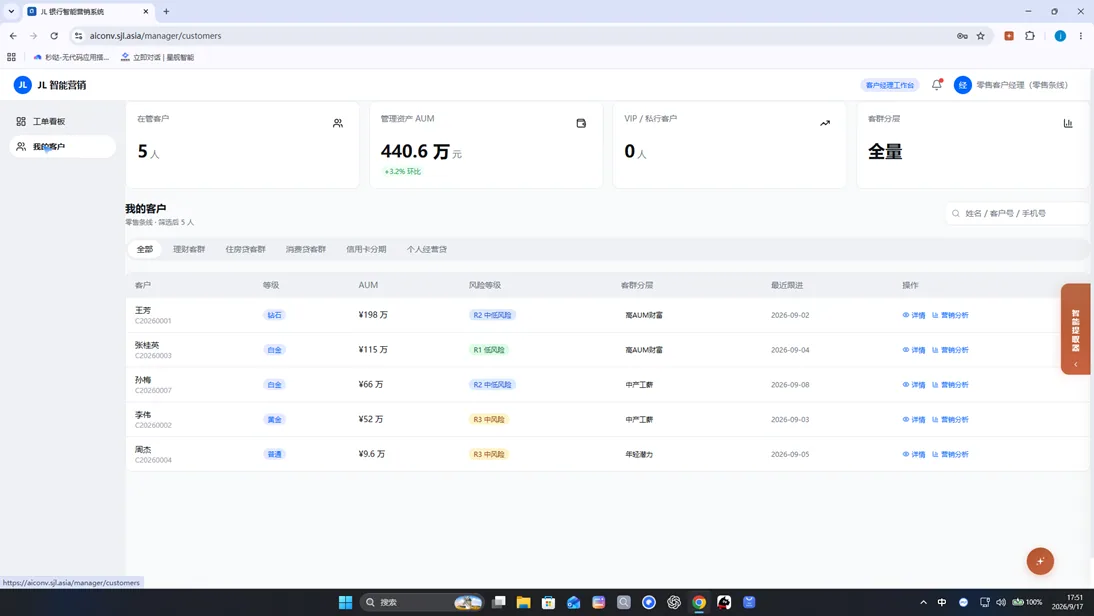
图 7 客户经理客户列表:钻石到普通五个层级并排,AUM 从 198 万到 9.6 万,风险等级 R1–R3,客群分层标注“高 AUM 财富 / 中产工薪 / 年轻潜力”。
六、产品价值与收益
该产品打通了服务—营销—工单的完整闭环。
对客户: 7×24 小时获得基于自身画像的精准应答,问定期利率不会被通用 FAQ 敷衍;产品推荐经过适当性过滤,不会被强推超出风险承受力的产品。
对坐席: 转人工不再需要客户重复描述,副驾把画像、建议应答、推荐理由摆好,坐席从“边查边答”变成“确认后发”。事后小结和工单预填把一份手工记录从十几分钟压缩到几分钟。
对客户经理: 名下客户的画像、持仓、意向标签一键可视化,自动生成在客户 360 视图上;AI 基于 360 画像生成推荐方向和三段式营销话术(切入—产品介绍—异议应对),客户经理复制、微调后即可触达。
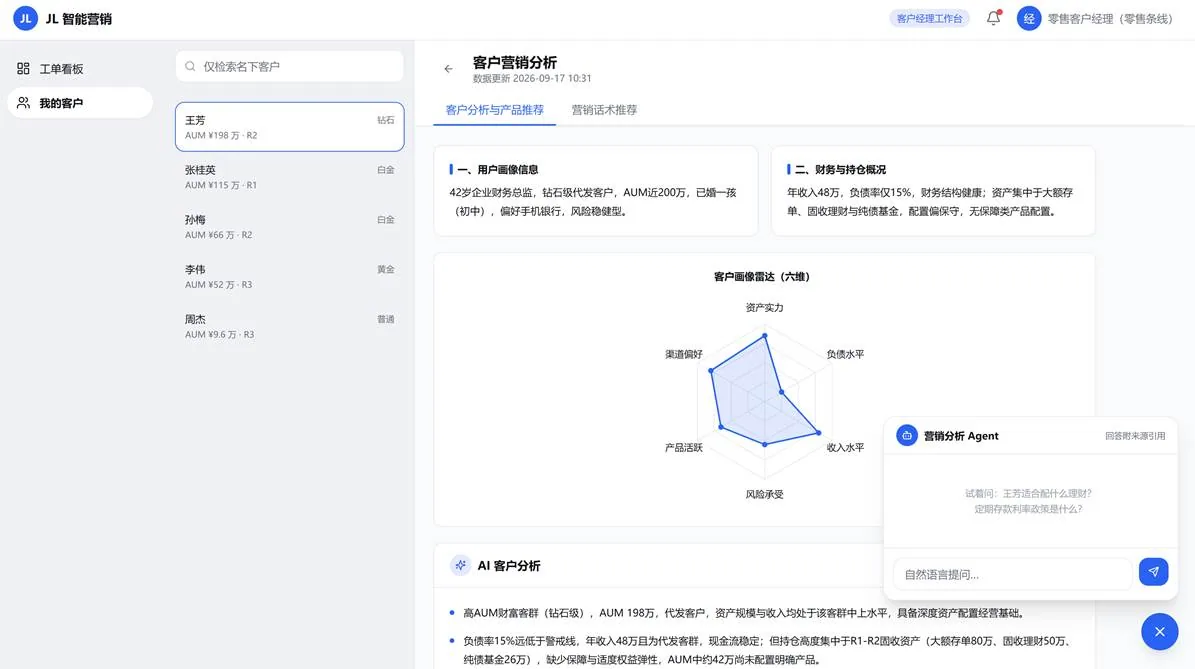
图 8 客户经理可查看自己名下客户的 360 多维视图。
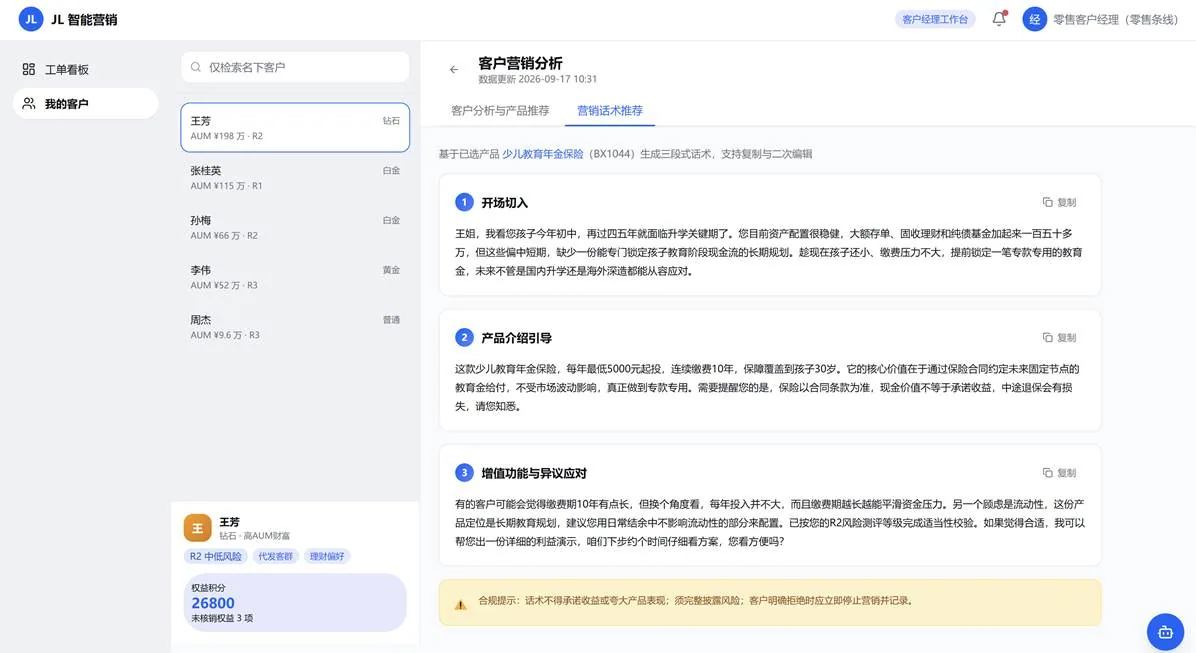
图 9 对于每个客户,后续的营销策略支持生成应对话术和主销产品匹配。
七、产品优势
市面上做企业级营销助手的不少,但基本上是做前端的营销辅助于客服人员,对于客户对话聊天记录的监控和沉淀、客户实时情绪检测、客户标签画像等都没有形成闭环管理并赋能后续的客户经理营销环节,存在很大流程环节缺口。
其一,三端共用一套引擎,而不是三套系统。对客端、坐席端、客户经理端共享同一套客户画像输入、同一套分层策略、同一条推荐调用链,差异只在输出形态与权限范围。对客端口径最紧(只出高置信产品卡),坐席端输出全但不出手,客户经理端权限收在名下客户。同一套底座长出三种收敛,避免了“客服一套逻辑、营销一套逻辑、数据对不上”的常见问题。
第二,合规护栏写在规则节点,而不是提示词里。风险适当性匹配、等级专属产品限制、客户拒绝记录、高负债审慎推荐,全部在确定性规则节点计算,不交给大模型自由发挥。LLM 只负责画像归纳和营销表达,不决定路由、不跨级推荐、不编造产品——候选产品只能来自产品库中“已上架且通过适当性过滤”的集合,每一个都带可溯源的 product_id。这与监管“谁使用谁负责、高风险环节强制人工监督”的要求直接对齐。
其三,对话必沉淀。行业里大量“银行 AI 助手”停留在问答层面,答完即散。这套系统把会话摘要、事后小结、工单字段、标签回写、跟进线索串成一条数据链,让每一次交互都反哺下一次推荐。
八、总结
JL 银行智能营销系统的本质并非单一功能的技术叠加,而是一次金融服务流程范式的重构:将传统以“应答”为终点的服务链路,升级为以“经营”为目标的闭环链路。其核心要义,可归纳为三重转化。
第一:对话转化为资产。系统将咨询由一次性事件转变为持续性经营资源,经由意图识别、画像沉淀、小结预填与标签回写,使每一次交互均成为可复用、可追溯、可反哺的数据资产,实现经营信息的持续累积。
第二,能力转化为分工。系统以“AI 建议、人工决策”为界,将记忆、识别、归纳与预填交由模型承担,将复核、拍板与关系经营保留于人工,形成权责分明、互为补充的人机协作结构,从而规避自动化对专业判断的替代风险。
第三:合规转化为机制。适当性匹配、等级限制与审慎推荐均落于确定性规则节点,而非依赖模型自由裁量,使合规要求由外部约束内化为系统运行逻辑,与“谁使用谁负责、高风险环节强制人工监督”的监管取向同构。
价值不止于单点效率的提升,更在于提供了一种可复制的智能化范式,即以数据闭环为底座,以人机协同为原则,以规则治理为边界。
这也为金融行业的智能化转型提供了具有普遍参照意义的方法论样本——智能化的要义,不在于以模型替代人工,而在于以系统重构流程,使服务与经营融合统一。